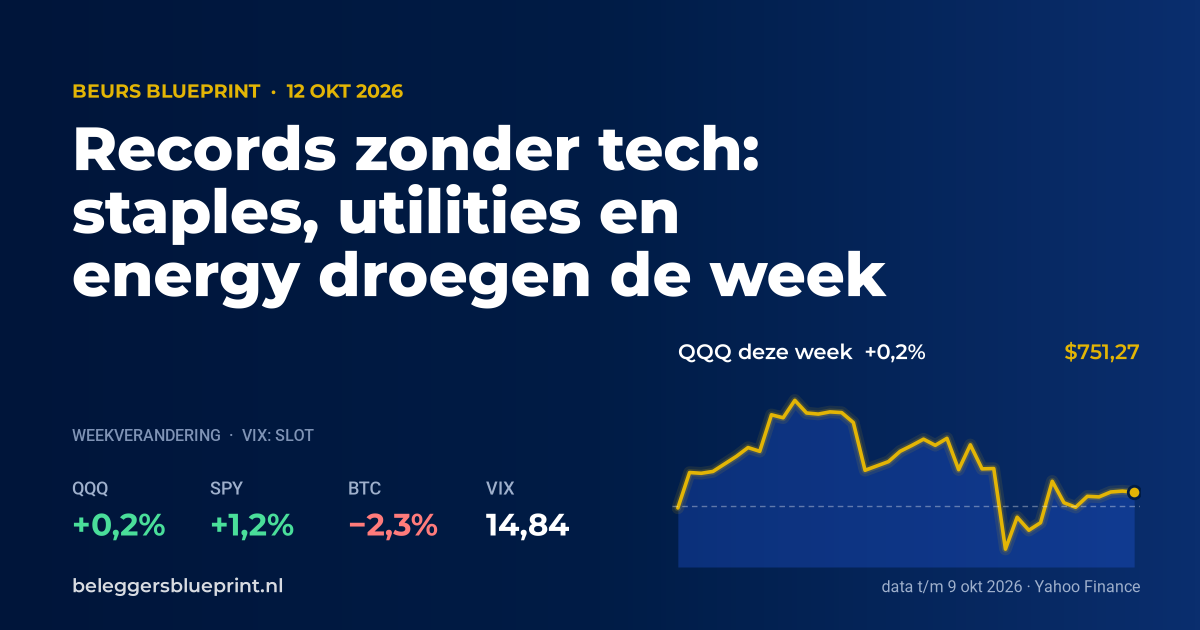
Afgelopen week eindigde groen, maar niet op de oude manier. De S&P 500 sloot op 7.812, plus 1,2 procent, met verse highs in de week. De Nasdaq Composite won 0,6 procent naar 27.366, de Dow 0,9 procent naar 51.655. De Russell 2000 zakte 0,9 procent. Tech was de zwakste S&P-sector (min 1,0 procent). Energy, staples en utilities droegen de tape. De tienjaarsrente zakte licht naar 5,24 procent, terwijl de Fed-notulen juist wezen op een nieuwe verhoging voor het eind van het jaar. Dat is een rare combinatie: hogere index, lagere VIX, en een Fed die hard blijft klinken.
Op het Market-dashboard (data tot en met 9 oktober; de pipeline gaf een foutmelding, dus de cijfers zijn van het weekeind) staat het regime nog op uptrend under pressure. De richtlijn blijft maximaal 2R risico per positie en maximaal 3 namen. De breedte is nog dun: 28 procent van de namen staat boven het 50-daags gemiddelde, een week eerder was dat 26 procent. Er waren 137 nieuwe hoogtepunten tegen 182 nieuwe dieptepunten. Het aantal distributiedagen zakte naar 12 (SPY 8, QQQ 4). Op relatieve sterkte is Energy de enige sector met een positieve Mansfield-RS. De weekmoves die wél kloppen op de sector-ETF’s: utilities plus 4,0 procent, staples en energy elk plus 3,6 procent, technology min 0,5 procent. Defensief plus olie, niet de AI-namen.
Charts
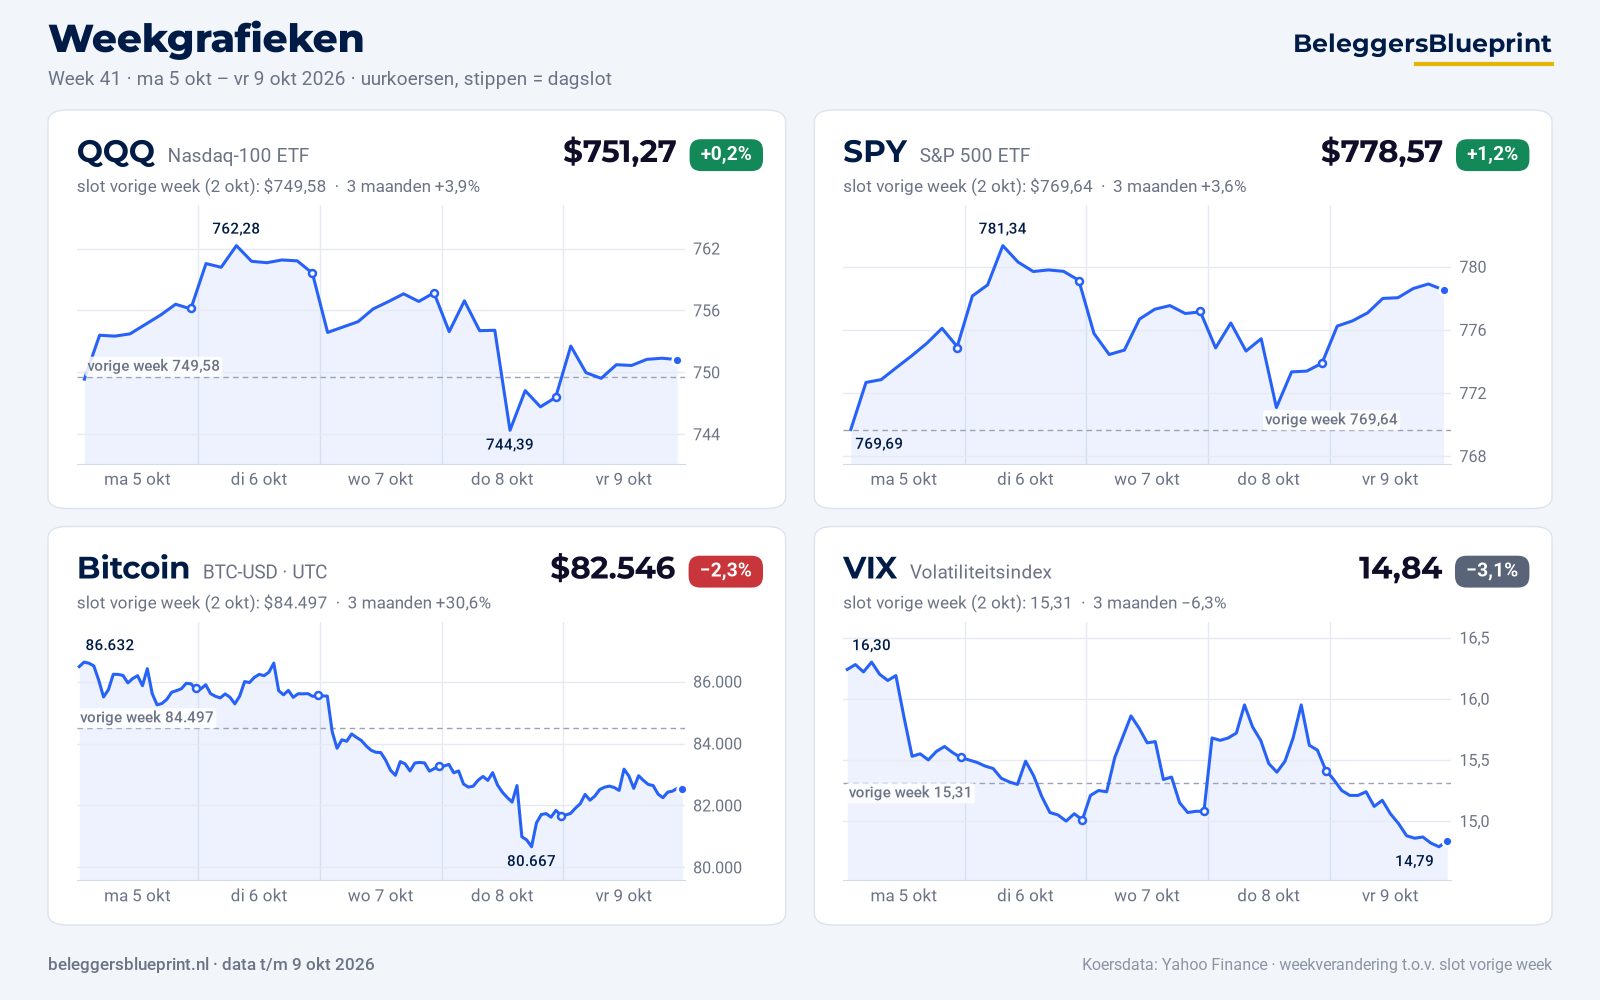
QQQ sloot de week 0,2 procent hoger op 751,27 dollar, van 749,58. Maandag en dinsdag nog omhoog richting 760, donderdag een duidelijke knik (dieptepunt 743,23), vrijdag herstel. Over de maand staat hij nog ruim 4 procent hoger, maar de week zelf was nagenoeg vlak.
SPY won 1,2 procent naar 778,57 dollar. Van 769,64 op 2 oktober naar een high boven 781 midden in de week, vrijdag een stevige slotdag. Dat is de bredere index die wél voortmaakte terwijl QQQ bleef hangen.
Bitcoin verloor 2,3 procent naar 82.546 dollar (slot vrijdag). Begin van de week nog boven 85.000, donderdag een duik onder 81.000, vrijdag gedeeltelijk herstel. Duidelijk zwakker dan de aandelenindexen.
VIX zakte van 15,31 naar 14,84. Donderdag even omhoog naar 15,41 bij de AI-schrik, vrijdag weer lager. Weinig paniek voor een week met Fed-notulen en een harde rotatie uit chips.
Cijfers afgelopen week
PepsiCo (PEP) opende de consumentenseizoen op donderdag. Omzet 25,3 miljard dollar, plus 5,6 procent. Organische groei 3,1 procent. GAAP-winst per aandeel 2,23 dollar (plus 17 procent), core EPS 2,34 dollar (plus 2 procent). Dat lag iets boven de consensus rond 2,30 tot 2,32 dollar. Tegelijk werd de jaarvooruitblik verlaagd: core constant currency EPS-groei nu plus 1 tot 2 procent, eerder de onderkant van plus 4 tot 6 procent. Het aandeel eindigde de week nagenoeg vlak. Een beat die weinig beloonde, omdat de outlook naar beneden ging.
Delta (DAL) op vrijdag was harder. Aangepaste winst per aandeel 1,72 dollar, tegen een consensus rond 1,99 dollar. Aangepaste omzet 17,6 miljard, plus 16 procent. Brandstofkosten stegen 62 procent op jaarbasis en lagen meer dan 500 miljoen boven de juli-guidance. De jaaroutlook ging naar 5,10 tot 5,60 dollar per aandeel, met vrije kasstroom van ongeveer 2,5 miljard, terwijl het bedrijf een brandstofstijging van 6 miljard dollar absorbeert. Het aandeel eindigde de week ruim 2 procent lager. Sterke vraag, dure olie.
Nieuws dat de markt bewoog
OpenAI bleef donderdag hangen. Berichten dat de annualized revenue dichter bij 50 miljard dan bij het eerder rondzingende 70 miljard zou liggen, raakten chips hard. De Philadelphia Semiconductor Index zakte die dag ongeveer 3,4 procent; Intel verloor over de week 12 procent. Vrijdag kwam er een volledige reverse op de indexen. IBD noemde dinsdag nog verse highs op Nasdaq en S&P, en zag die weekwinst donderdag grotendeels verdampen voordat vrijdag weer groen sloot.
SpaceX tekende voor het landelijke 800 MHz-spectrum van Grain Management, onder voorbehoud van FCC-goedkeuring. AT&T, Verizon en T-Mobile kregen hun slechtste sessie in jaren; over de week stonden Verizon en T-Mobile nog rond min 9 procent. Dat was geen indexverhaal, wel een sector die in één klap herprijsd werd.
De Fed-notulen van 15 en 16 september (publicatie 7 oktober) bevestigden dat de meeste deelnemers nog een verhoging voor het eind van het jaar waarschijnlijk achten. De fondsrate staat sinds half september op 3,75 tot 4,00 procent. De markt slikte dat zonder drawdown: de S&P sloot hoger en de VIX lager. WTI eindigde rond 91,66 dollar.
Cijfers komende week
Het bankenseizoen begint. Dinsdag voor opening: JPMorgan, Goldman Sachs, Wells Fargo, Citigroup, UnitedHealth en Johnson & Johnson. Woensdag voor opening: Bank of America, Morgan Stanley, BlackRock en ASML. Donderdag voor opening: TSMC en Charles Schwab; na beurs onder meer Alcoa, Interactive Brokers en J.B. Hunt. Vrijdag onder meer Truist, Regions en Citizens. De grote technamen (Meta, Apple, Microsoft, Alphabet, Amazon) volgen later in oktober.
Economisch komende week (tijden NL)
- maandag 12 oktober: Columbus Day, obligatiemarkt dicht, aandelen wel open
- woensdag 14 oktober, 14:30: CPI september en Real Earnings (BLS)
- donderdag 15 oktober, 14:30: PPI september (BLS) en Advance Retail Sales september (Census)
- vrijdag 16 oktober, 14:30: import- en exportprijzen september (BLS)
De FOMC-vergadering van 27 en 28 oktober valt niet in deze week. De CPI van woensdag is de laatste grote inflatieprint vóór die vergadering.
Wat ik in de gaten houd
De index maakt highs terwijl tech achterblijft en small caps zakken. Dat is een andere tape dan de AI-rally van eerder dit jaar. Op het dashboard blijft de breedte dun (28 procent boven de 50-daags, meer new lows dan highs), ondanks die ene stap omhoog ten opzichte van vorige week. Twee checks deze week: of de bankcijfers laten zien dat krediet en NII de rente van 5,24 procent aankunnen, en of de CPI van woensdag de Fed-notulen soft maakt of juist bevestigt. Tot die twee voorbij zijn, blijf ik bij korte posities en sneller winst nemen.
Dit is geen beleggingsadvies.